

Раньше было хуже: Хроники бухгалтера по учёту основных средств. Часть 1 — «Ад в деталях»

Содержание
- Пролог. Татьяна Михайловна и её путь в учёт основных средств
- Основные средства: когда каждый объект — это отдельная история
- ФРМО: отдельный круг ада
- Приёмка оборудования: когда миллионы зависят от одной галочки
- Особый ад: серийные номера и регистрационные удостоверения
- Проверка ОС: когда оборудование «исчезает» из учёта
- Ключевая проблематика: цена тройного ввода
- Эпилог. Точка кипения
 Пользовательские истории из жизни бухгалтера по учёту основных средств и о том, как с этим покончить.
Пролог. Татьяна Михайловна и её путь в учёт основных средств
Татьяна Михайловна не планировала становиться бухгалтером по основным средствам. Она хотела быть экономистом, мечтала о глобальных цифрах, макроэкономике и стратегическом планировании. Но жизнь распорядилась иначе — после института её распределили в планово-экономический отдел крупного федерального центра, а там, как это часто бывает, «срочно понадобился человек на участок основных средств».
«Я тогда подумала: «Ну, оборудование, счета, амортизация — что там сложного?» — вспоминает Татьяна Михайловна. — Я была наивна».
Первые полгода она плакала дома. Потому что учёт основных средств в медицине — это не просто «пришло — оприходовали». Это история каждого объекта. Томограф, эндоскопическая стойка, аппарат ИВЛ — за каждым стоит миллионы рублей, регистрационные удостоверения, проверки ФРМО и вечный страх ошибиться.
«Мама говорила: «Ты просто бухгалтер, сиди и считай». Но я не просто считала. Я знала, что если я перепутаю КОСГУ — деньги уйдут не туда, и будет проверка. Если я не внесу оборудование в ФРМО — его как будто не существует. Если я неверно определю срок полезного использования — нарушу ФСБУ 6/2020» .
Через пять лет её начали называть «человеком-паспортом». Потому что она единственная помнила, где лежит регистрационное удостоверение на каждый эндоскоп, какой у него серийный номер и когда истекает срок поверки. Она единственная знала, что томограф, купленный три года назад, по документам числится за одним отделением, а физически стоит в другом. И когда приходила проверка, её вели к Татьяне Михайловне, потому что только она могла сказать: «Это оборудование у нас есть, я его помню, просто документы не успели переоформить».
«Я стала живым реестром ФРМО и ходячим архивом одновременно. Это было ужасно — потому что, когда я уходила в отпуск, всё останавливалось. Мне звонили через два дня: «Татьяна Михайловна, а где акт ввода на второй эндоскоп?» Я отвечала: «В коробке №17, папка синяя». Они удивлялись: «Откуда вы помните?» А я не помнила — я просто знала, что если я не запомню, то это никто не найдёт».
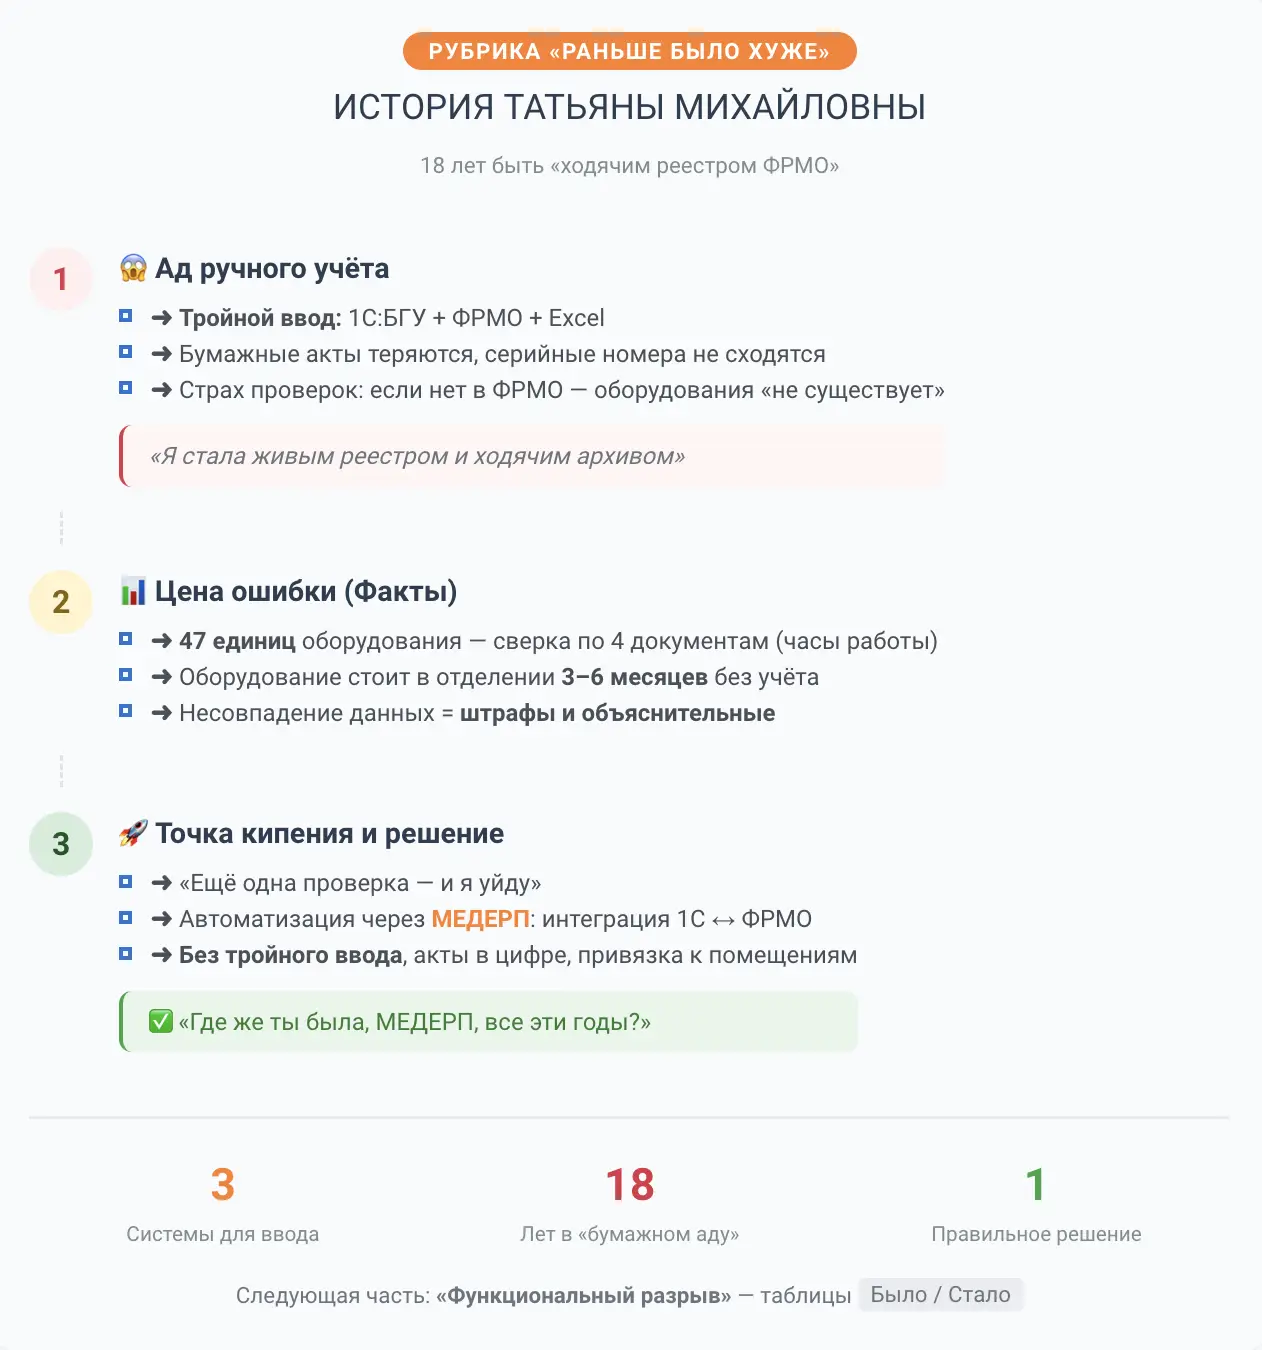
18 лет ада ручного учёта — и как с этим покончить. История Татьяны Михайловны
Основные средства: когда каждый объект — это отдельная история
До автоматизации учёт основных средств был отдельным видом ада .
Когда в центр поступало новое оборудование — например, томограф или эндоскопическая стойка, — Татьяна Михайловна делала следующее:
- Получала акт ввода в эксплуатацию (бумажный). Если его не было — бегала по кабинетам и собирала подписи.
- Открывала 1С:БГУ — заводила новый объект основных средств вручную .
- Вбивала: наименование, инвентарный номер, стоимость, срок полезного использования, амортизационную группу .
- Проверяла, что объект привязан к правильному подразделению.
- Открывала ФРМО (Федеральный реестр медицинских организаций) — и снова вбивала данные о местонахождении оборудования .
- Открывала Excel — вносила данные в свой «мастер-файл» для сверки.
- Закрывала глаза и молилась, чтобы в 1С и ФРМО всё совпало.
Ошибки были нормой. То инвентарный номер не тот, то подразделение перепутала, то в ФРМО забыла внести. А потом проверяющие: «Почему у вас по 101-му счёту висит оборудование, которого нет в реестре ФРМО?» .
Однажды Татьяна Михайловна забыла внести в ФРМО два эндоскопа. Проверка нашла это через год. Пришлось писать объяснительную, доказывать, что оборудование есть в наличии, просто «не зарегистрировали».
«Это было унизительно, — вспоминает Татьяна Михайловна. — Ты привозишь оборудование за миллионы, а потом доказываешь, что оно существует, потому что забыла его внести в реестр. Я два дня собирала документы, фотографии, акты, чтобы доказать очевидное».
Каждый новый объект основных средств — это тройной ввод данных: в 1С:БГУ, в ФРМО, в Excel для сверки. И каждый раз риск ошибки.
ФРМО: отдельный круг ада
Федеральный реестр медицинских организаций (ФРМО) — это отдельная история боли для Татьяны Михайловны .
Каждый раз, когда нужно было зарегистрировать новое оборудование в ФРМО, она:
- открывала сайт ФРМО в браузере;
- искала нужный раздел по вводу основных средств;
- вбивала данные об оборудовании: наименование, серийный номер, местонахождение, подразделение;
- прикрепляла сканы актов ввода в эксплуатацию;
- отправляла на проверку.
И каждый раз она боялась, что данные не совпадут с 1С:БГУ. Или что в ФРМО зависнет заявка. Или что она внесёт оборудование не в то помещение.
«ФРМО — это не учёт, это квест, — смеётся Татьяна Михайловна. — Ты вбиваешь данные, а потом неделю ждёшь проверки. И если ошиблась — начинай заново. Я ненавидела каждый раз, когда привозили новое оборудование, потому что знала: сейчас начнётся этот танец с бубном».
Особенно тяжело было при проверках. Контролирующие органы требовали, чтобы оборудование, отражённое в 1С:БГУ, обязательно было зарегистрировано в ФРМО. Если не зарегистрировано — считалось, что оборудования у организации нет .
И Татьяна Михайловна бегала по кабинетам, собирала бумажки, доказывала существование томографов, которые стоят в отделениях уже год.
Приёмка оборудования: когда миллионы зависят от одной галочки
Приёмка оборудования — это был самый ответственный и нервный этап для Татьяны Михайловны.
Оборудование приезжало. Кладовщик принимал. Но Татьяна Михайловна не могла просто так его оприходовать — нужно было:
- сверить серийный номер с договором;
- проверить, что оборудование действительно поступило в отделение, а не осталось на складе;
- убедиться, что акт ввода в эксплуатацию подписан;
- сверить стоимость — а она в договоре, в накладной и в ЕИСдолжна быть одинаковой;
- собрать все сведения для ФРМО;
- проверить, что срок полезного использования установлен верно;
- убедиться, что оборудование отражено в реестре имущества.
Если хотя бы один документ отсутствовал или не совпадал — Татьяна Михайловна не могла провести оборудование. А оно уже стояло в отделении, врачи начинали на нём работать, а в учёте его не было.
«У нас было оборудование, которое стояло в отделении три месяца, а в учёте появилось только через полгода, — вспоминает Татьяна Михайловна. — Потому что акт ввода потеряли, потом переделывали, потом ждали подпись у главного. Когда я наконец его провела, я выдохнула. А ведь это были не просто цифры — это были миллионы рублей, которые висели в воздухе».
Каждое поступление оборудования — это было испытание на прочность. Татьяна Михайловна не могла ошибиться. Потому что ошибка в учёте основных средств — это не просто «счёт разъехался». Это риск для всей организации.
Особый ад: серийные номера и регистрационные удостоверения
Для Татьяны Михайловны самым страшным были серийные номера и регистрационные удостоверения. В договоре поставки один номер, в накладной — другой, поставщик прислал скан копию РУ от другого оборудования. И нужно было сделать так, чтобы все сошлись, а потом разместить в ФРМО.
Однажды у неё была поставка 47 единиц оборудования. Каждое имело свой серийный номер, регистрационное удостоверение и срок полезного использования. Она сверяла их три часа.
«Я открыла договор, накладную, ФРМО и 1С. Четыре документа — четыре разных серийных номера на один объект. Я не могла понять, где правда. Позвонила поставщику — он сказал, что отправил «уточнённые данные». Через неделю пришли новые документы — с новыми ошибками».
Особенно опасными были случаи, когда одна часть оборудования закупалась по одному договору, а принадлежности — по другому. Суды признают такие схемы нарушением: если всё входит в одно регистрационное удостоверение, это единый объект, и дробление цены — это нецелевое использование средств .
Проверка ОС: когда оборудование «исчезает» из учёта
Самая страшная история для Татьяны Михайловны — это проверка. Когда пришли проверяющие и сказали: «Покажите нам оборудование, которое у вас числится по 101-му счёту и дайте карточки — проверим соответствие характеристик контрактам».
Татьяна Михайловна открыла 1С:БГУ. Подготовила список, распечатала инвентарники. А потом пошли вопросы:
- «А почему у этого томографа номер РУ отличается от ФРМО?»
- «А где акт ввода в эксплуатацию на этот эндоскоп?»
- «А почему это оборудование числится за подразделением, а фактически закреплено в ФРМО за другим?»
- «А почему характеристики не все указаны, а в 30 их вообще нет!»
Татьяна Михайловна покраснела. Она поняла: часть оборудования она забыла внести в ФРМО, а характеристики не успели дополнить. Часть актов потерялась. Часть данных о местонахождении устарела.
Проверка длилась месяц. Татьяна Михайловна ходила по кабинетам, собирала недостающие документы, доказывала, что оборудование есть. Она чувствовала себя не бухгалтером, а частным детективом, который расследует исчезновение миллионов.
«Когда проверка закончилась, я сказала: больше я так не могу, — вспоминает Татьяна Михайловна. — У нас миллионное оборудование, а я не могу его нормально учесть, потому что у меня нет единой базы. Я хожу в архив, сижу в Excel, открываю 1С, лезу в ФРМО — а это одна и та же информация, которую я ввожу трижды. Это безумие».
Ключевая проблематика: цена тройного ввода
Мы рассмотрели типовые проблемы Татьяны Михайловны с учётом основных средств. Давайте разберём с аналитической стороны, что на самом деле стоит за этим «адом».
- Тройной ввод данных — одно и то же оборудование вводится в 1С:БГУ, ФРМО и Excel. Каждый раз — риск ошибки .
- Нет единой базы — данные об оборудовании размазаны по трём системам. Непонятно, где актуальная информация .
- Ручная привязка к подразделениям — оборудование числится за одним отделением, а находится в другом. Акты теряются.
- Страх проверок — каждое несовпадение данных в 1С:БГУ и ФРМО — это риск штрафа, предписания или отзыва лицензии .
- Ручная сверка данных РУ — РУ по договору, в накладной, в ФРМО и в 1С:БГУ должны совпадать. Каждый раз — часы работы.
- Потеря актов ввода — бумажные акты теряются, пылятся в архиве. При проверке их нужно заново восстанавливать.
- Нет истории движений — невозможно отследить, когда оборудование поступило, когда введено в эксплуатацию, когда передано в другое отделение.
- Ошибки в классификации ОС — если оборудование неверно отнесено к группе.
- Ручное заполнение характеристик — данные из контрактов переносятся в карточку по каждому инвентарнику.
И это только вершина айсберга. Оборудование в федеральных центрах — это миллиарды рублей, которые буквально «висят в воздухе», если учёт не налажен.
Эпилог. Точка кипения
Татьяна Михайловна сидела в своём кабинете. На столе — стопка актов ввода, на компьютере — 15 открытых окон, в почте — 47 непрочитанных писем. Она вспомнила свою «хронику выживания»: проверку, которая найдет ошибки в ФРМО, эндоскопы, которые висели в учёте, но не были зарегистрированы, отпуск, когда ей звонили каждые два часа.
Она подумала: «Я что, действительно буду так жить ещё 20 лет?»
На следующий день она написала заявку на демонстрацию МЕДЕРП. Не потому что ей кто-то приказал. А потому что она поняла: ещё одна проверка, ещё один потерянный акт, ещё одно несовпадение с ФРМО — и она уйдёт в декрет и больше не вернётся.
Она посмотрела презентацию. Увидела, как система автоматически загружает данные об оборудовании из 1С:БГУ. Как интеграция с ФРМО исключает тройной ввод. Как характеристики автоматически попадают в карточку инвентарного объекта. Как привязка к подразделениям и помещениям происходит автоматически. Как архив актов становится папкой на сервере .
И она сказала: «Где же ты была, МЕДЕРП, все эти годы?»
В следующей части, «Функциональный разрыв»:
Мы разберём каждый процесс из жизни Татьяны Михайловны по учёту основных средств и покажем, как МЕДЕРП превращает ручной ад в автоматизированный порядок. Интеграция с 1С:БГУ и ФРМО, автоматическая привязка к помещениям, контроль соответствия стандартам оснащения — в таблицах «Было / Стало». Без воды, только факты.
А у вас была такая точка кипения?
 Рубрика «Раньше было хуже» продолжается — делитесь своими историями в нашем сообществе — мы расскажем, как автоматизация решает и ваши боли.
Хотите, чтобы ваш бухгалтер по учёту основных средств перестал выживать и начал работать? Первый шаг — наша статья с разбором глубины детализации: «МЕДЕРП против: глубина детализации медицинских ERP-систем».
Узнайте больше о возможностях системы снабжения МЕДЕРП:
 Запросить консультацию по сопровождению МЕДЕРП — sales@kbfit.ru (Связаться)
Наши специалисты расскажут о вариантах обучения и технической поддержки для вашей организации. Смотреть видеоуроки МЕДЕРП на Rutube (Смотреть)
Короткие ролики по ключевым функциям системы. Быть в курсе анонсов статей (Читать)
Подпишитесь на канал КБФИТ в MAX. Присоединиться к сообществу КБФИТ (Присоединиться)
Обсуждение вопросов эксплуатации МЕДЕРП, обмен опытом. Комплексная автоматизация мед. учреждений (Перейти)
Полное описание МЕДЕРП, паспорт программы и условия внедрения.
