О подходах к автоматизации медицинских организаций

 Системный анализ трёх подходов к автоматизации медицинской организации. Рассматриваются типовые проблемы ручного учёта, риски при разработке собственного ПО и преимущества использования отраслевого решения. Материал предназначен для главных врачей, финансовых директоров, руководителей контрактных служб и профильных IT-отделов.
Каждая медицинская организация рано или поздно сталкивается с необходимостью автоматизации закупок, планирования ФХД и сквозного учёта. Но путь, который выбирает учреждение, определяет не только бюджет, но и операционную эффективность на годы вперёд.
С апреля 2026 года вступают в силу требования по интеграции с модулем сбора данных «Электронного бюджета», что сокращает сроки ввода данных до 10 дней и делает «ручное управление» критически опасным. Ниже — разбор трёх принципиально разных стратегий: от стихийного «ручного режима» до внедрения специализированной платформы.
Ручной подход — «лоскутная автоматизация»
На начальном этапе многие организации ведут учёт с помощью офисных программ и бумажных журналов. Заведующие отделениями приносят заявки на бумаге или присылают по электронной почте файлы. Экономисты консолидируют их в сводные таблицы, бухгалтерия ведёт учёт в 1С, но без интеграции с заявками. Склады отмечают отпуск в тетрадях или в учётных системах, таких как 1С: Больничная Аптека.
Однако ключевая проблема — отсутствие единого учёта. Один и тот же ресурс (например, перчатки) может учитываться в 1С:БА как «перчатка XL», в Excel у экономистов как «1.1 Одноразовые перчатки» по 341 КОСГУ, а в регламентированном учёте 1С:БГУ — по 340 КОСГУ. А закупка лицензий 1С будет учитываться в Excel у экономистов и отражаться в регламентированном учёте на 226 КОСГУ. В таких условиях планирование ФХД превращается в сбор разрозненных данных, словно пазл, где вечно не хватает деталей.
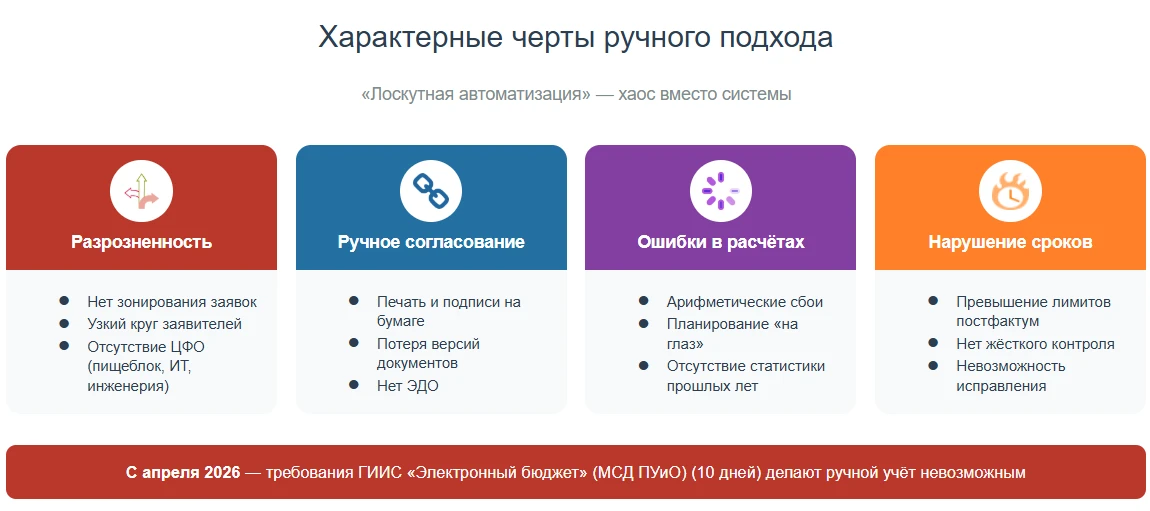
Характерные черты ручного подхода:
- Разрозненность и отсутствие зонирования: заявки не закреплены за конкретными центрами ответственности (пищеблок, ИТ-служба, инженерная служба). Круг заявителей узок и не включает всех, кто формирует реальную потребность: старшие медсёстры, сёстры-хозяйки, лаборанты вынуждены работать через посредников.
- Ручное согласование: заявки печатаются, подписываются у заведующих отделением, потом у главврача. Потеря версий, долгий цикл. Нет электронного документооборота с логированием действий и возможностью подписания УКЭП.
- Ошибки в расчётах и планировании: при ручном подсчёте сумм и остатков неизбежны арифметические сбои. Заполнение на основе статистики прошлых лет отсутствует либо выполняется «на глаз».
- Нарушение сроков и нецелевое использование: из-за длительного сбора и согласования заявок превышение лимитов (жёсткий контроль отсутствует) обнаруживается постфактум, когда исправить уже нельзя.
Проблема: такой подход не позволяет оперативно видеть статус исполнения и делает невозможным достоверное планирование. В условиях перехода на интеграцию с «Электронным бюджетом» требования к оперативности ввода данных делают ручной учёт не просто неэффективным, а невозможным для соблюдения нормативов.
Разработка собственного решения — «с нуля»
Столкнувшись с хаосом ручного учёта, руководители нередко принимают решение разработать собственную информационную систему — «под нас, со всеми особенностями». Штатные программисты или нанятая команда пишут новую программу либо дорабатывают существующую (например, берут за основу «1С: Документооборот»). На первых порах кажется, что это решит проблемы, но на практике возникает «иллюзия полного контроля».
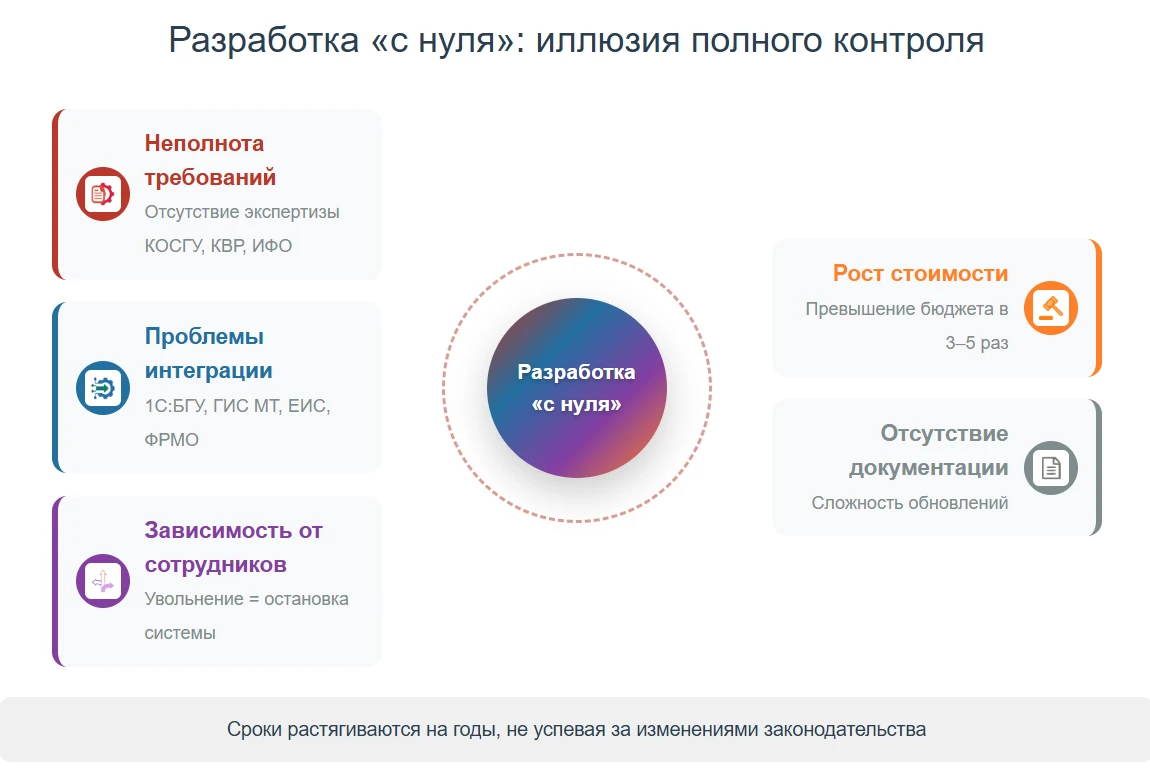
Основные риски и сложности:
- Неполнота требований и отсутствие предметной экспертизы: учесть все нюансы (финансовой аналитики, требований регламентированного учёта, состава технических заданий) с первого раза невозможно. Программисты не знают КОСГУ, КВР, особенности учёта в разрезе ИФО, КФО, КПС. Разработка архитектуры справочников, подобной подсистеме «Учёт изделий» с её многоуровневой структурой (виды, классификация, профили), требует глубокой методологической проработки и проведения научно-исследовательских работ.
- Проблемы с интеграцией и обновлением: нужны стыковки с 1С:БГУ, ГИС МТ, ЕИС, ФРМО. Каждая интеграция — отдельный проект. Адаптированное заполнение данных из внешних источников (прайс-листы, средневзвешенные цены) требует сложной логики.
- Отсутствие актуального среза потребности: в самодельных решениях сложно реализовать автоматическую актуализацию показателей (цен, финансирования, объёма) при замене на аналоги или уточнении данных. Работа с изменением финансирования становится «бутылочным горлышком».
- Зависимость от ключевых сотрудников и рост стоимости: если программист увольняется, система встаёт (документации часто нет). Разработка «с нуля» почти всегда превышает бюджет в 3–5 раз, а сроки растягиваются на годы, не успевая за изменениями законодательства.
На практике собственная разработка редко окупается. Вместо сквозного процесса «заявка → закупка → исполнение → учёт» учреждение получает очередной «лоскут» автоматизации, который требует постоянной «дорожной карты» доработок.
Автоматизация на базе МЕДЕРП — единая система управления ресурсами
МЕДЕРП — специализированное решение для комплексной автоматизации медицинских организаций. В отличие от двух предыдущих подходов, здесь заложена готовая методология, реализованная в подсистемах: учёт изделий, учёт потребности, закупочная деятельность, документооборот и регламентированный учёт.
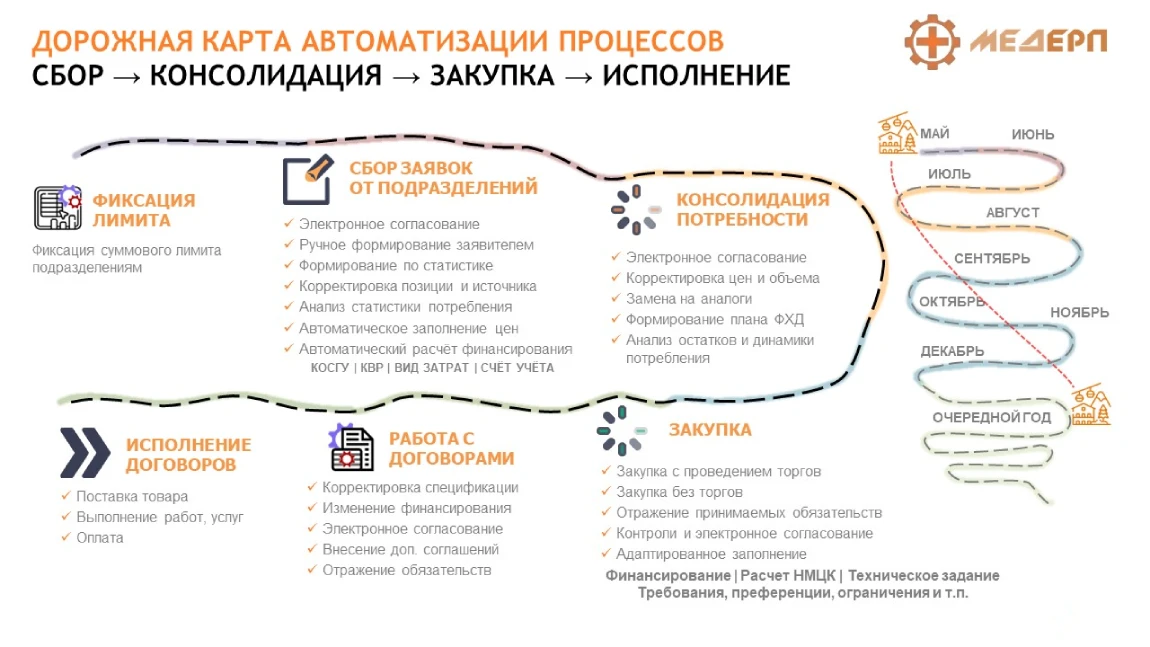
Ключевые компоненты и преимущества методологии:
- Единый учёт в «Изделиях» с расширенной архитектурой: унифицированная позиция объединяет материальные ценности, услуги, работы и даже налоги. Многоуровневая структура (виды изделий, классификация, профили, детализация) позволяет гибко настраивать учёт под любую специфику: от медикаментов с детализацией по действующему веществу и торговым наименованиям до товаров, работ и услуг с индивидуальными техническими заданиями.
- Автоматизация рутины в учёте потребности: система берёт на себя расчёты — достаточно указать позицию и источник финансирования («ВМП», «ОМС»). Всё остальное (КОСГУ, КВР, счета учёта) определяется автоматически. Актуальный срез потребности поддерживается в режиме реального времени с автоматической корректировкой цен, объёмов и заменой аналогов.
- Автоматизированный сбор и зонирование заявок: адаптированные формы с авторасчётом цен (на основе статистики или внешних прайсов), привязка к КОСГУ/КВР. Контроль превышения лимитов — жёсткий или цветовое информирование. Расширенный круг заявителей (старшие медсёстры, лаборанты, сестры-хозяйки) работают напрямую в системе.
- Электронное согласование: гибкие маршруты (параллельные, последовательные, с поручениями), логирование, карточки согласования. Контроль на этапах: наличие файлов, превышение лимитов, согласование аналогов. Все действия сохраняются, комментарии фиксируются.
- Закупочный модуль с интеллектуальным анализом: автозаполнение спецификации из потребности, расчёт НМЦК по нескольким алгоритмам (анализ коммерческих предложений), работа с КТРУ и характеристиками. Система проверяет целесообразность закупки: анализирует остатки, динамику потребления за три года, сравнивает цены.
- Интеграция «из коробки»: стыковки с 1С:БГУ, МДЛП, ЕИС, ФРМО, ГИС МТ. Вовлечение всех участников: от провизоров и кладовщиков до бухгалтеров и экономистов.
- Регламентированный контур и визуализация: ввод первички по приёмке с отражением в учёте. На рабочем столе отображаются невыполненные задачи. Система обрабатывает все сценарии: состоявшиеся и несостоявшиеся торги, допсоглашения, изменение финансирования.
Заключение
В статье рассмотрены три подхода к автоматизации медицинской организации: ручной учёт с использованием офисных инструментов, разработка собственного программного обеспечения и внедрение специализированной отраслевой программы МЕДЕРП. Мы разобрали характерные черты, риски и преимущества каждой стратегии, чтобы помочь руководителям принять обоснованное решение.
Ручной учёт уже не отвечает реалиям крупной медицинской организации, особенно с учётом новых требований к срокам сдачи отчётности (10 дней с апреля 2026 года).
Разработка собственного ПО — это дорогой и рискованный путь, который редко приводит к созданию сквозного процесса и часто превышает бюджет в 3–5 раз. Оптимальным решением является внедрение отраслевой системы МЕДЕРП, которая позволяет наладить единый процесс: заявка → закупка → исполнение → учёт. Система обеспечивает зонирование ответственности и гибкую настройку под специфику учреждения, давая пользователям всех уровней (от старших медсестёр до главного врача) инструмент для эффективного управления ресурсами.
Важно: выбор пути автоматизации — это не только техническое, но и стратегическое решение. Ошибка на этом этапе может привести к многолетним затратам на доработки, потере управляемости и невозможности соответствовать ужесточающимся требованиям законодательства. Рекомендуем провести предварительную оценку затрат и рисков по каждому из рассмотренных сценариев с привлечением профильных экспертов.
-
Информационое просвещение
Чтобы глубже изучить возможности комплексной автоматизации, рекомендуем ознакомиться со статьями на нашем портале: mederp.ru  О проблематике учета
Больше материалов, посвящённых типовым проблемам, с которыми сталкиваются медицинские организации, и способам их решения, читайте в подборке: перейти к чтению